
L’Iran presenta il conto e la Russia incassa
Marco Palombi — 17 ottobre 2026 Donald Trump ha sospeso l’applicazione delle nuove sanzioni contro la Russia, compresi i dazi
Marco Palombi — 17 ottobre 2026 Donald Trump ha sospeso l’applicazione delle nuove sanzioni contro la Russia, compresi i dazi
Un bilancio registra ciò che si è guadagnato. Un contratto registra ciò che è stato concesso. Un decreto registra ciò che è stato proibito. Nessuno dei tre, isolatamente, restituisce il dato politicamente più importante: quello che il soggetto ha imparato su ciò che la controparte è disposta a tollerare. È questo il terzo dividendo del Covid. Non i miliardi incassati dalle imprese, non le dosi somministrate, non i cittadini fermati da una pattuglia: la conoscenza dei metodi con i quali tutto ciò è stato reso possibile. Conoscenza che può essere conservata quando l’emergenza è cessata e quando persino le ragioni originarie delle misure sono scomparse.
Il Covid ha prodotto per l’industria farmaceutica un secondo dividendo, meno visibile degli utili miliardari: un patrimonio di conoscenze scientifiche, capacità industriali e vantaggi competitivi acquisito durante una campagna vaccinale senza precedenti. Mentre le imprese incassavano ricavi straordinari e beneficiavano di protezioni giuridiche eccezionali, la popolazione assumeva rischi non ancora compiutamente quantificabili. Oggi quelle conoscenze alimentano nuove prospettive terapeutiche, soprattutto in oncologia, un mercato destinato a raggiungere 441 miliardi di dollari entro il 2029.
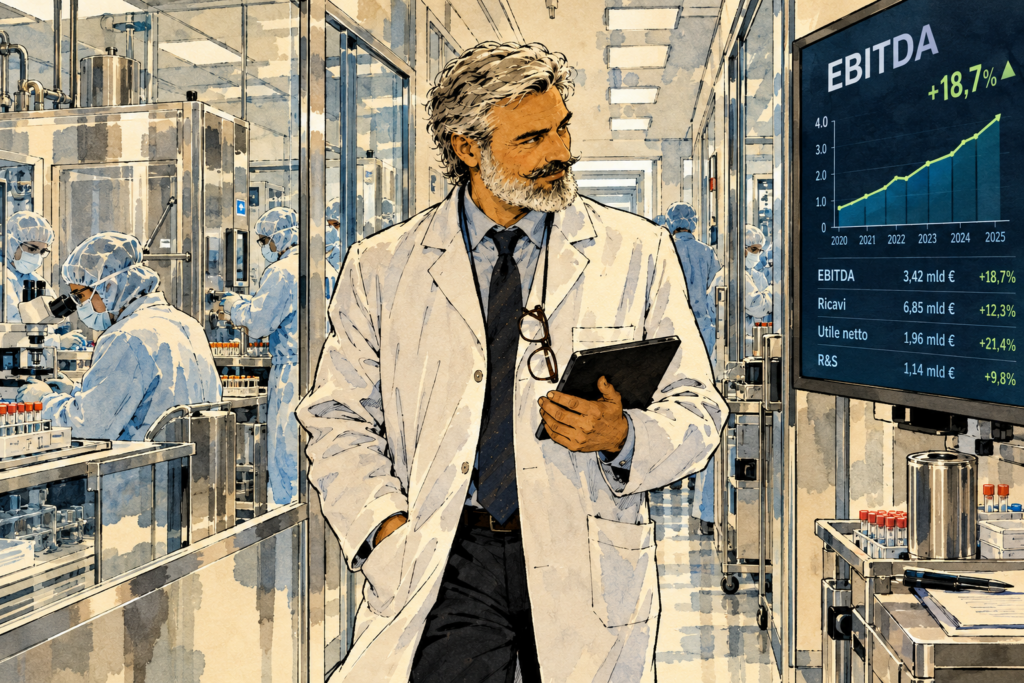
Documenti alla mano, vediamo come la ricerca ed i benefici economici della vaccinazione anti-covid abbiano accelerato la ricerca contro il cancro.
La crisi del GNL qatarino spinge l’Italia verso una crescente dipendenza dagli Stati Uniti. Tra force majeure, ExxonMobil e margini energetici, cambia l’equilibrio strategico europeo.
La Russia ha dimostrato una capacità di adattamento molto superiore a quella che molti avevano previsto. Resta da capire se questa resilienza stia semplicemente assorbendo lo shock oppure se, mantenendo intatta la normalità del presente, stia progressivamente trasferendone il prezzo sul futuro.
Non basta più chiedere se il prossimo bersaglio possa essere distrutto. Occorre chiedere se distruggerlo rappresenti ancora l’impiego migliore del capitale nazionale.
La scarsità si racconta nasce precisamente da questa domanda. Dalla distanza fra la guerra che possiamo fotografare e quella che dobbiamo ricostruire, fra il danno che lascia un cratere e quello che modifica silenziosamente il valore di un’opzione, fra la capacità nominale e quella realmente spendibile, fra il risultato strategico e la sua capacità di trasformarsi in consenso politico. Perché la scarsità, in guerra, raramente comincia quando qualcosa è finito. Comincia quando ciò che resta vale più di ciò che possiamo ancora ottenere consumandolo.
Il punto di non ritorno utilizzato nello studio non coincide con la sconfitta militare, con l’esaurimento di una singola risorsa o con il collasso economico. Lo definiamo come la perdita della capacità di ricostituire, entro un orizzonte di dieci-quindici anni, un grado di autonomia strategica comparabile a quello posseduto prima dell’invasione su larga scala. Il problema non è quindi stabilire se un determinato asset possa fisicamente essere ricostruito, ma se possa esserlo a un costo che il sistema nazionale sia in grado di sostenere senza dipendere in modo strutturale da un finanziatore, da un fornitore, da un compratore o da una garanzia di sicurezza difficilmente sostituibili.
Quanto ci costa la guerra in Ucraina? non è una ricerca sul costo dei missili, dei carri armati o degli aiuti militari. È un tentativo di misurare qualcosa di molto più grande: il valore economico che la guerra distrugge anche lontano dal fronte e, soprattutto, quello che impedisce di creare.
In La Cina. Come si muove un colosso dai piedi d’argilla ho sostenuto che la Repubblica Popolare non è il futuro inevitabile che molti temono, e non è nemmeno il gigante fragile che altri liquidano troppo in fretta. È una potenza che avanza mentre accumula squilibri. Una civiltà-Stato che pensa in secoli e agisce con pazienza strategica. Un sistema che ha imparato a trasformare le proprie vulnerabilità in strumenti di pressione, accesso e presenza. Questo saggio è il capitolo monetario di quella tesi. L’argilla, qui, ha nomi e cifre: il ciclo terra-finanza, le piattaforme di finanziamento dei governi locali, le city bank e le rural bank del Nord-Est e del Sud-Ovest, il gettito da aste immobiliari che non torna. Il movimento del colosso, qui, non è la Belt and Road né Taiwan. È Pechino che riprende la leva — swap del debito occulto, fusioni bancarie provinciali, ricapitalizzazione delle grandi banche di Stato, uso selettivo del libro in valuta — e compra tempo. Non perché l’argilla sia sparita. Perché il centro ha deciso che, se qualcuno deve camminare su di essa, sarà lui a scegliere il passo.
Chi guarda solo i piedi vede una crisi fiscale locale e ne ricava il crollo. Chi guarda solo la statura vede le riserve, il creditore netto, il surplus commerciale e ne ricava l’invulnerabilità. Tutte e due le letture sono comode. Tutte e due sono incomplete. Il colosso si muove proprio così: tenendo insieme un attivo estero enorme e un passivo interno che il mercato, da solo, non saprebbe ristrutturare. La domanda utile non è se l’argilla esista. Esiste, ed è misurabile. La domanda utile è chi la impasta, a quale costo, e con quale spostamento di potere. Le pagine che seguono rispondono con i dati disponibili a settembre 2026.